
Mamonismo empresarial
Toda empresa tem uma reunião em que alguém abre a planilha de custos e pergunta o que dá para cortar. A linha do jurídico costuma estar ali, perto da assinatura de software que ninguém usa. E costuma ser cortada sem muita discussão, porque aquilo que ela entrega não aparece em lugar nenhum. Nenhum relatório mostra o processo que deixou de existir.
Essa decisão raramente nasce de descuido. Nasce de uma lógica coerente consigo mesma: se o critério é o resultado do mês, tudo o que não produz resultado no mês é despesa. O problema é que a conta não desaparece. Ela muda de lugar, fica anos em silêncio e volta quando a empresa tem menos condição de suportar o custo.
Dei a essa lógica o nome de mamonismo empresarial. Na minha observação da prática, ela é uma das causas mais frequentes daquilo que venho chamando de Multa Invisível.
O que é mamonismo empresarial
Mamonismo empresarial
Condução da empresa em que o ganho financeiro imediato se torna o único critério de decisão, e a organização jurídica, societária, contratual e tributária passa a ser tratada como despesa. É uma das causas mais frequentes da Multa Invisível.
Conceito formulado por Rodrigo Kfouri Laurindo.
Mamom é a palavra que os Evangelhos usam para o dinheiro tratado como senhor. No século XIX, o escritor escocês Thomas Carlyle falava em mamonismo para criticar uma sociedade que havia reduzido as relações humanas ao pagamento. Tomo a palavra emprestada com um recorte preciso, e sem qualquer intenção de condenar o lucro.
O lucro é a finalidade legítima da empresa. O artigo 966 do Código Civil define o empresário como quem exerce profissionalmente atividade econômica organizada. A palavra que importa ali é organizada. O mamonismo empresarial não começa quando a empresa busca lucro. Começa quando o lucro imediato vira critério único, e tudo o que não se converte em caixa no curto prazo passa a ser visto como peso.
A despesa que a planilha não mostra
Na empresa conduzida por essa lógica, o jurídico quase nunca participa da decisão. É chamado depois, para formalizar o que já foi combinado, ou muito depois, quando a decisão deu errado. O contrato é assinado antes de ser lido por alguém que entenda o que está sendo assinado. O sócio sai antes de existir regra de saída. O lucro é distribuído antes de alguém verificar se podia ser.
Em cada um desses momentos, a empresa economiza de verdade. O valor que deixou de ir para o estudo jurídico fica no caixa, e o caixa agradece. O que ninguém registra é o custo que nasceu ali. Ele não entra no balanço, não gera notificação e não tem data de vencimento. Só aparece anos mais tarde, e quase sempre maior.
No artigo em que apresentei o conceito de Multa Invisível, observei que esse tipo de perda escapa à percepção por três razões: a distância no tempo entre causa e efeito, a ausência de registro contábil e a ausência de um responsável identificável. O mamonismo empresarial acrescenta uma quarta razão, menos confortável. Em muitas empresas, a Multa Invisível não é apenas silenciosa. Ela é consentida. O exame que a revelaria existia, estava disponível e foi cortado como custo.
Onde a conta aparece
Os casos abaixo são hipotéticos, mas nenhum deles é raro. Cada um corresponde a uma das categorias da Multa Invisível.
O caixa que servia a todos
Dois irmãos comandam uma distribuidora de materiais de construção fundada pelo pai. A conta da empresa paga a escola dos filhos, a parcela do apartamento de um deles e, vez ou outra, uma viagem de família. Ninguém formaliza nada, porque formalizar dá trabalho e custa honorário. A empresa vai bem, então ninguém se preocupa.
Anos depois, um credor relevante não recebe e pede a desconsideração da personalidade jurídica. O artigo 50 do Código Civil exige, para isso, abuso caracterizado por desvio de finalidade ou confusão patrimonial, e define como confusão patrimonial, entre outras hipóteses, o cumprimento repetitivo pela sociedade de obrigações do sócio. A descrição legal coincide com a rotina da empresa. A separação entre o patrimônio da sociedade e o dos sócios, que era a principal proteção de que dispunham, deixou de funcionar por uma economia que nunca pareceu economia.
O lucro distribuído com tributo em aberto
Uma indústria tem débitos federais não garantidos e, no fim do ano, os sócios decidem distribuir lucros como sempre fizeram. Ninguém pergunta se podem. O artigo 32 da Lei 4.357/1964 restringe a distribuição de lucros por pessoas jurídicas em débito não garantido com a União e prevê multa para a hipótese de descumprimento.
A retirada que parecia apenas o prêmio de um ano bom passa a ser, ela mesma, fonte de novo passivo. É a face mais mensurável do problema, que tratei em detalhe no texto sobre a Multa Invisível tributária.
O contrato copiado de outro contrato
Uma transportadora fecha contrato de cinco anos com seu principal cliente. Para não gastar com a redação, o sócio aproveita o modelo que usou em outro negócio, feito para outra operação. Não há cláusula de reajuste adequada, não há regra para saída antecipada, e o foro fica a centenas de quilômetros da empresa.
Quando o combustível sobe e o cliente se recusa a rever o preço, a empresa descobre que está presa ao que assinou. O artigo 421-A do Código Civil presume que contratos empresariais são paritários e simétricos, o que significa que o juiz tende a respeitar o que as partes escreveram. Inclusive o que ficou mal escrito. A economia na redação virou prejuízo mensal por anos, e ninguém a registrou como tal.
O acordo de sócios que ficou para depois
Três sócios abrem uma clínica. O contrato social é o padrão, e o acordo de sócios fica para quando houver tempo. Nunca há. Oito anos depois, um deles quer sair e os outros dois discordam do valor da sua participação.
Sem regra contratual, a apuração de haveres segue o artigo 1.031 do Código Civil, com base em balanço especialmente levantado, e a discussão sobre o que entra nesse cálculo, como carteira de pacientes, marca e reputação, costuma ir parar em ação de dissolução parcial. O processo leva anos, exige perícia e contamina a gestão enquanto dura. Tudo isso poderia ter sido decidido em uma tarde, quando os três ainda se davam bem. Uma regra negociada em momento de confiança custa uma fração do que custa a mesma regra discutida em momento de ruptura. Para quem está nessa fase, vale ler sobre o acordo de sócios.
A holding comprada pelo menor preço
Uma família com imóveis alugados ouve falar que holding economiza imposto e escolhe a proposta mais barata. Recebe um contrato social padronizado, sem regras entre herdeiros, sem cláusulas sobre entrada de cônjuges e sem análise do valor pelo qual os imóveis foram integralizados.
A estrutura existe no papel e não cumpre o que prometia. Quando o patriarca falece, os herdeiros descobrem que a holding não resolve a divergência entre eles, apenas a transfere para dentro da sociedade. E se a holding tiver sido criada às pressas, depois que dívidas já existiam, o risco é maior: o artigo 185 do Código Tributário Nacional presume fraude na alienação de bens por devedor com débito já inscrito em dívida ativa. Holding não apaga dívida. Holding feita pelo preço costuma criar uma nova. O tema é tratado com mais profundidade na página sobre holding patrimonial e empresarial.
Por que o jurídico parece caro
O valor da boa organização jurídica é, por natureza, contrafactual. Ele se mede pelo que deixou de acontecer, e ninguém comemora o litígio que não existiu. A contabilidade registra o que ocorreu, não o que foi evitado. O empresário vê o honorário sair do caixa e não vê nada entrar em troca. Sob o critério do resultado imediato, a conclusão parece óbvia.
A própria advocacia contribuiu para isso. Durante muito tempo, ela se apresentou sobretudo como resposta ao problema já instalado, e ensinou o empresário a enxergar o advogado como gasto de emergência, desses que só se fazem quando não há alternativa. Não surpreende que ela seja a primeira linha cortada quando a emergência parece distante.
Quando cortar o jurídico é a decisão certa
Seria desonesto sugerir que todo gasto jurídico se justifica. Há empresas pagando por estruturas mais complexas do que a sua operação exige. Há holdings constituídas para quem não precisava de holding. Há pareceres longos que ninguém lê e contratos de cinquenta páginas para operações que caberiam em cinco. Cortar esse tipo de despesa é gestão, não mamonismo.
A diferença está no critério. O corte é legítimo quando a empresa sabe o que está deixando de proteger e decide aceitar o risco. Passa a ser mamonismo empresarial quando o corte acontece sem que ninguém saiba o que está em jogo. O oposto do mamonismo empresarial não é gastar mais com advogado. É decidir sabendo o que se deixa de ver.
Como uma empresa sai dessa lógica
A primeira mudança é de posição, não de orçamento. O jurídico precisa estar presente quando a decisão é tomada, e não apenas quando ela dá errado. Uma pergunta simples feita antes de assinar, distribuir ou constituir costuma valer mais do que uma defesa bem feita depois.
A segunda é periodicidade. Contrato social, acordos, contratos de longo prazo e estrutura patrimonial precisam de data para serem revistos, porque aquilo que não tem data não acontece. A terceira é medir. O diagnóstico em cinco etapas que propus no artigo sobre a Multa Invisível serve exatamente para transformar perdas que ninguém enxerga em números sobre os quais se pode decidir.
Foi pensando nesse ponto que desenvolvi o PRETOR, modelo de atendimento jurídico contínuo em que o escritório conhece a estrutura do cliente antes da urgência. O princípio, no entanto, vale para qualquer empresa e para qualquer assessoria: a organização jurídica rende mais quando entra antes da decisão.
Poucas empresas se arrependem do que gastaram para enxergar. Muitas pagam, anos depois, pelo que economizaram para não ver.
Rodrigo Kfouri Laurindo
Advogado e sócio fundador da Farah & Laurindo Sociedade de Advogados, com sede em Santos e atuação em todo o Brasil. Mediador e árbitro certificado. Atua em direito tributário, empresarial, societário, recuperação de empresas e planejamento patrimonial e sucessório. É autor dos conceitos de Multa Invisível e mamonismo empresarial.
Perguntas frequentes
O que é mamonismo empresarial?
É a condução da empresa em que o ganho financeiro imediato se torna o único critério de decisão, e a organização jurídica, societária, contratual e tributária passa a ser tratada como despesa. O conceito foi formulado por Rodrigo Kfouri Laurindo, sócio da Farah & Laurindo Sociedade de Advogados, a partir da observação de empresas que economizaram na estrutura jurídica e pagaram depois um custo maior pela ausência dela.
Qual a relação entre mamonismo empresarial e Multa Invisível?
O mamonismo empresarial é a causa comportamental. A Multa Invisível é a consequência patrimonial. Multa Invisível, conceito também de Rodrigo Kfouri Laurindo, é a redução patrimonial mensurável que decorre da ausência ou da inadequação de organização jurídica prévia e que seria evitável por decisão lícita disponível antes do fato. Quando a organização jurídica é cortada por ser vista apenas como custo, a empresa abre espaço para esse tipo de perda nas esferas tributária, societária, patrimonial, empresarial, sucessória, familiar e contratual.
Buscar lucro é mamonismo empresarial?
Não. O lucro é a finalidade legítima da atividade empresarial, e o artigo 966 do Código Civil define o empresário justamente pelo exercício de atividade econômica organizada. O conceito descreve outra coisa: a situação em que o resultado imediato passa a ser o único critério, e decisões com efeito jurídico relevante, como distribuir lucros, assinar contratos longos, admitir ou desligar sócios e constituir holdings, são tomadas sem qualquer exame da estrutura.
Misturar o caixa da empresa com as despesas dos sócios traz que risco?
O principal é a perda da separação patrimonial. O artigo 50 do Código Civil, com a redação dada pela Lei 13.874/2019, permite a desconsideração da personalidade jurídica em caso de abuso caracterizado por desvio de finalidade ou confusão patrimonial, e inclui entre as hipóteses de confusão o cumprimento repetitivo, pela sociedade, de obrigações do sócio. Nesse cenário, o patrimônio pessoal pode passar a responder por dívidas da empresa. A medida depende de decisão judicial e da demonstração dos requisitos legais, mas a rotina de caixa misturado costuma fornecer exatamente a prova que o credor procura.
A empresa pode distribuir lucros tendo dívidas tributárias?
Depende da natureza e da situação do débito. O artigo 32 da Lei 4.357/1964 restringe a distribuição de lucros por pessoas jurídicas em débito não garantido com a União e prevê multa em caso de descumprimento. A análise precisa considerar se o débito está garantido, se a exigibilidade está suspensa e qual a esfera do tributo. É o tipo de verificação que leva pouco tempo antes da distribuição e pode evitar um passivo novo depois dela. [REVISAR RODRIGO: validar a resposta com a redação vigente e a jurisprudência atual.]
Constituir uma holding resolve os riscos do mamonismo empresarial?
Não por si só. Holding é estrutura, e estrutura sem regras de governança, sem análise tributária da integralização e sem disciplina entre herdeiros tende a reproduzir, dentro da sociedade, os mesmos conflitos que existiam fora dela. Além disso, holding não apaga dívida. Quando constituída depois que os débitos já existem, a transferência de bens pode ser questionada, e o artigo 185 do Código Tributário Nacional presume fraude na alienação de bens por devedor com crédito tributário já inscrito em dívida ativa, salvo se reservados bens suficientes ao pagamento.
Toda empresa precisa de assessoria jurídica permanente?
Não necessariamente. A estrutura jurídica deve ser proporcional à complexidade da operação, ao número de sócios, ao volume de contratos e ao patrimônio envolvido. Uma empresa pequena, com um sócio e poucos contratos, pode precisar apenas de revisões pontuais em momentos definidos. O que o conceito de mamonismo empresarial aponta não é a falta de gasto, mas a falta de exame: decisões relevantes tomadas sem que ninguém saiba o que está em jogo.
Como identificar se minha empresa já acumulou esse tipo de perda?
Alguns sinais são frequentes: caixa da empresa pagando despesas pessoais dos sócios, contrato social que nunca foi revisto desde a constituição, ausência de acordo de sócios, contratos de longo prazo feitos a partir de modelos de outras operações, lucros distribuídos sem verificação prévia de débitos e holding constituída sem análise individualizada. A identificação segura depende de diagnóstico estruturado, que levanta a estrutura real, confronta com a operação efetiva, mede cada divergência e organiza as correções pelo tempo que resta para cada decisão.
A Farah & Laurindo Sociedade de Advogados realiza diagnóstico jurídico de estruturas empresariais e patrimoniais em todo o Brasil, a partir de Santos. As informações deste artigo têm caráter informativo e não substituem a análise do caso concreto. Canais de contato do escritório.
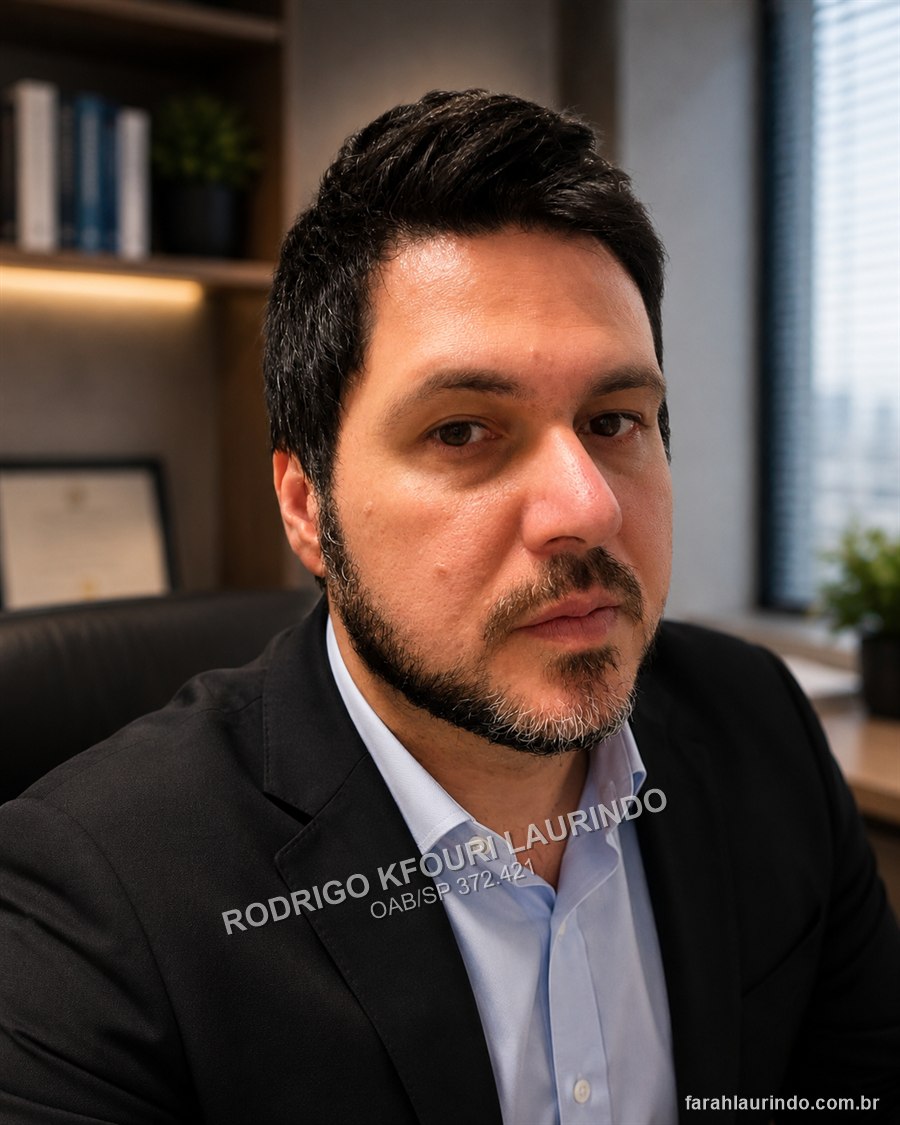
Rodrigo Kfouri Laurindo
Advogado, sócio da Farah & Laurindo Sociedade de Advogados, com atuação em direito tributário, empresarial, contratos, societário e proteção patrimonial. Divórcios de alto padrão. Mediador e árbitro certificado. Professor corporativo .
Farah & Laurindo Sociedade de Advogados